こんにちは、はるゆうです。
前回の記事では、出産前にライフプランを立てるための流れや、家計・育休・NISA・教育費についての考え方を整理しました。

今回はその応用編として、実際に我が家が考えているライフプランシートを公開しながら、出産後の家計戦略についてまとめていきます。
- 我が家がライフプランシートを作った理由
- 我が家のライフプランシートで管理する項目
- 我が家の基本方針|出産後も「無理なく資産形成を続ける」
- 育休中の家計戦略|毎月の赤字より「現金残高」を見る
- 児童手当の使い道|我が家は「教育費の土台」として分ける
- 保育園・復職後の戦略|「戻れる前提」で考えすぎない
- 副業収益の戦略|ブログとYouTubeは“止めない仕組み”を作る
- 資産形成の入金戦略|給料・副業・ボーナスを分けて考える
- 教育費の戦略|最初から完璧に貯めようとしない
- 支出削減の戦略|固定費を下げて、育児の余白を作る
- お金をかけるところ|時短・健康・夫婦の余白には使う
- 我が家のライフプランシート公開|見るべきポイント
- 夫婦で話し合ったこと
- まとめ|出産後の資産形成は「攻めすぎないこと」が大事
我が家がライフプランシートを作った理由
我が家がライフプランシートを作った一番の理由は、出産後の不安を減らすためです。
子どもが生まれることは本当に楽しみです。
でも同時に、
「育休中の家計は大丈夫?」
「毎月の投資は続けられる?」
「保育園に入れなかったらどうする?」
「副業は続けられる?」
「教育費とサイドFIREは両立できる?」
という不安もありました。
頭の中だけで考えていると、なんとなく不安が大きくなってしまいます。
そこで、収入・支出・貯金・投資・副業収益・ライフイベントをひとつのシートにまとめて、夫婦で確認できるようにしました。
一般的なライフプランシートは日本FP協会が出しているものがイメージしやすいかと思います。
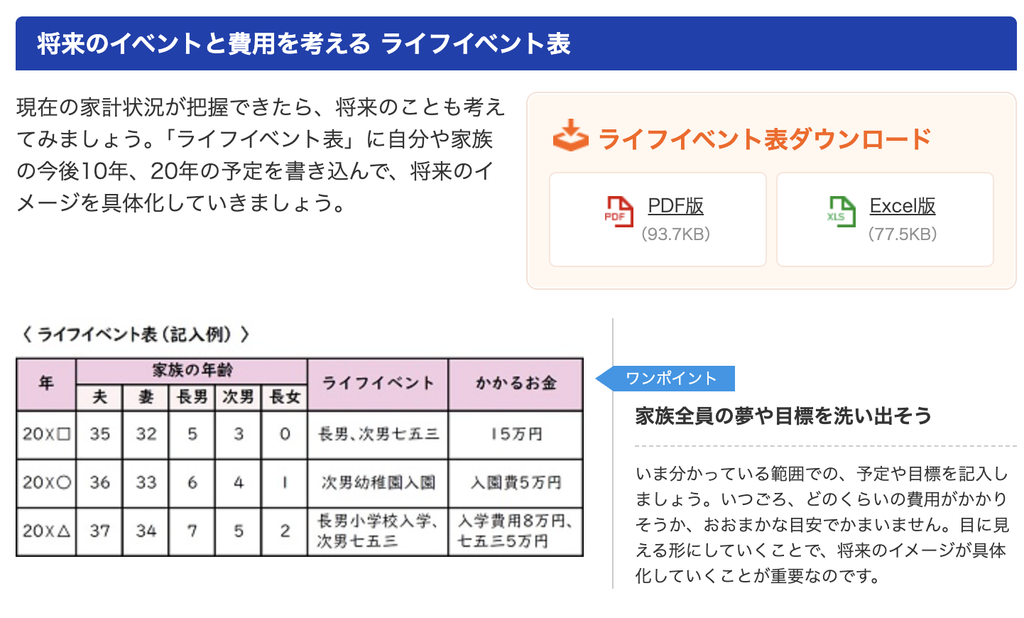
ですが、我が家では自分たちの考え方をベースにして作り上げていくことにしました。
ポイント:不安の正体は「金額」ではなく「見えていないこと」
家計の不安は、必ずしもお金が足りないから起きるわけではありません。
むしろ、
・いつ収入が減るのか分からない
・いつ給付金が入るのか分からない
・毎月いくら出ていくのか分からない
・投資を続けていいのか分からない
という「見えていない状態」が不安を大きくします。
ライフプランシートを作る目的は、未来を完璧に当てることではなく、不安を数字にして、夫婦で話し合える状態にすることだと思っています。
我が家のライフプランシートで管理する項目
我が家のライフプランシートでは、大きく分けて次の項目を管理します。
【収入】
・夫の給与
・妻の給与
・副収入(夫の賞与、妻の賞与、出産・育児手当金など)

【支出】
<固定費>
・共有口座への振り込み
・住宅費
・ガス水道光熱費
・通信費
・サブスク
・奨学金

<変動費>
消費
・食費(内)
・日用品
・外食
・雑貨・日用品
・交通費
・勉強・書籍
・出産・育児 ←NEW!
・その他(特別費)

浪費
・嗜好品
・交際費
・その他(特別費)

【資産形成】
・現金貯金(各々で管理)
・生活防衛資金(2人の生活費6ヶ月分)
・新NISA積立(毎月自動積立)
・高配当株(ボーナス時にまとめ買い)
・教育費用の貯金(こどもNISA始める)

【ライフイベント】
・出産
・産休
・育休
・保育園申込
・保育園入園
・復職
・時短勤務
・家電購入
・家族旅行
家計簿との違いは、過去のお金を振り返るだけではなく、未来の収入・支出・イベントまで入れていることです。
特に出産前後は、普段の生活費だけでなく、単発の出費が増えます。
ベビー用品、入院準備、内祝い、写真撮影、保育園準備、時短家電など、普段の家計簿では見えにくい支出もあります。
そのため、毎月の生活費とは別に「出産・育児」の項目を作ることにしました。
家計簿だけでは育休中の家計は見えにくい
家計簿は「今月いくら使ったか」を見るには便利です。
でも、育休中の家計を考えるには、それだけでは足りません。
なぜなら、出産前後は、
・収入が通常と違う
・給付金の入金タイミングがずれる
・支出が一時的に増える
・復職後の収入も変わる可能性がある
からです。
だから、家計簿とは別に、未来のお金の流れを見るライフプランシートを作ることが大事だと感じました。
我が家の基本方針|出産後も「無理なく資産形成を続ける」
我が家の基本方針は、出産後も資産形成を完全に止めるのではなく、無理のない範囲で続けることです。
ただし、今までと同じ入金力を絶対に維持することにはこだわりません。
育休中や復職直後は、家計が不安定になりやすい時期です。
ここで無理に投資額を維持して、現金が足りなくなってしまうと本末転倒です。
そこで我が家では、次のような優先順位で考えることにしました。
① 生活防衛資金を守る
② 出産・育児の特別費に備える
③ 毎月の家計を赤字にしすぎない
④ 新NISAはできる範囲で継続
⑤ 副業収益は将来の選択肢を増やすためにできる範囲で継続
資産形成は長期戦です。
1年だけ無理をして積み立てるよりも、10年、20年と続けられる形にする方が大事だと思っています。
育休中の投資減額は「失敗」ではなく「戦略」
資産形成をしていると、投資額を減らすことに抵抗があります。
でも、育休中に一時的に投資額を減らすことは、失敗ではありません。
むしろ、現金を守るための立派な戦略です。
一番避けたいのは、現金が足りなくなって、相場が悪いタイミングで投資商品を売ることです。
そのため、我が家では育休中の投資は、
・通常時より減額する
・余裕がある月だけ追加する
・副業収益が出たら投資に回す
・生活防衛資金が減ったら現金回復を優先する
という柔軟な形で考えています。
育休中の家計戦略|毎月の赤字より「現金残高」を見る
育休中の家計で一番大事だと思ったのは、毎月の収支だけでなく、現金残高を見ることです。
育休中は、給与がそのままの金額で、毎月安定的に入るわけではありません。
出産手当金や育児休業給付金があっても、入金まで時間が空くことがあります。
つまり、年間で見れば大きな赤字ではなくても、ある月だけ一時的に現金が大きく減る可能性があります。
そこで、ライフプランシートでは次のように月ごとに確認します。
・その月の収入
・その月の支出
・出産、育児関連の特別費
・投資額
・月末の現金残高
・生活防衛資金との差額
このようにしておくと、「この月は一時的に現金が減りそう」「この時期は投資額を下げた方がよさそう」と事前に分かります。
育休中は“黒字か赤字か”より“底をつく月がないか”が大事
育休中の家計を考えるとき、月ごとの黒字・赤字だけを見ると判断を間違えやすいです。
大事なのは、現金残高が一番少なくなる月です。
たとえば、給付金の入金前に出産費用やベビー用品の支払いが重なると、一時的に現金が大きく減ることがあります。
だからこそ、ライフプランでは「年間では大丈夫」ではなく、月ごとの資金ショートがないかを見る必要があります。
子ども関連費は「固定費」として見る
出産前現在は、子どもにかかるお金をイベント費のように考えています。
でも実際には、子ども関連費は毎月続く固定費に近くなるものだと思っています。
おむつ、ミルク、おしりふき、服、保湿剤、医療費、保育園用品。
ひとつひとつは大きな金額でなくても、毎月積み上がっていきます。
そのため、ライフプランシートでは「子ども関連費」という項目を作り、毎月の支出として入れることにしました。
さらに、出産直後だけでなく、成長に合わせて金額が変わる前提で考えます。
・0歳:おむつ、ミルク、服、衛生用品
・1〜2歳:保育園用品、食費、服、医療費
・3歳以降:習い事、レジャー、教育関連費
・小学生以降:学用品、習い事、通信費、旅行費
出産前は、いつ頃、何に、いくらくらい使う予定なのか、一度考えるきっかけに良いタイミングだと思います。
目から鱗の注意点:子育て費用は“教育費”より先に“生活費”として効いてくる
子どものお金というと、大学費用や教育費に目が行きがちです。
我々も実際はそこに大きなお金がかかるとして、こどもNISAを活用したいと考えています。
でも、出産後すぐに家計へ影響するのは、将来の大学費用ではなく、毎月の生活費です。
まずは、0歳〜2歳くらいまでの毎月の支出増を見積もることが大事です。
そのうえで、いくらくらいで
教育費の準備も大切ですが、最初に必要なのは、産後の生活を無理なく回すための現金です。
児童手当の使い道|我が家は「教育費の土台」として分ける
子どもが生まれると児童手当を受け取れるようになります。
我が家では、児童手当はできるだけ生活費に混ぜず、教育費の土台として分けて管理したいと考えています。
もちろん、家計が厳しい時期に無理をする必要はありません。
でも、何も決めずに生活費へ入れてしまうと、いつの間にか使ってしまう可能性があります。
そのため、ライフプランシートでは、児童手当を収入として入れるだけでなく、使い道も別で管理します。
・教育費用の現金として貯める
・一部を子ども関連費に使う
・将来の入学準備費に回す
大事なのは、最初から「我が家はどう使うか」を夫婦で決めておくことです。
我が家は共有口座を妻が管理していますが、教育費も同様に妻の方で管理し、必要があれば夫婦で都度相談することにしています。
児童手当は“貯めるか使うか”より“なんとなく消えない仕組みづくり”が大事
児童手当を全額貯めるのが理想に見えるかもしれません。
でも、家庭によっては生活費や保育料に使う必要がある場合もあります。
大事なのは、使うことが悪いのではなく、使い道を決めずになんとなく消えてしまうことです。
教育費にするなら別口座へ。
生活費に使うなら何に使うかを決める。
一部だけ貯めるなら割合を決める。
このように、仕組みにしておくことが大事だと思っています。
保育園・復職後の戦略|「戻れる前提」で考えすぎない
出産後の大きな分岐が、保育園と復職です。
保育園にいつ入れるか、復職後にフルタイムで働けるか、時短勤務を使うかによって家計は大きく変わります。
我が家では、ライフプランシートに複数のパターンを作ることにしました。
パターンA:予定通り2027年4月に保育園に入園し、フルタイム復職
パターンB:2027年4月に保育園に入園できるが、時短勤務で復職
パターンC:保育園に入れず、育休を2027年9月まで延長
最初からひとつの未来だけで考えると、予定が崩れたときに焦ります。
複数パターンを用意しておけば、実際に状況が変わったときも、夫婦で落ち着いて判断しやすくなります。
復職後の家計は“給料が戻る”だけでは考えられない
復職すれば、家計はすぐ妊娠前に戻ると思いがちです。
でも実際には、
・時短勤務で給料が下がる
・保育料がかかる
・子どもの体調不良で休むことが増える
・外食や中食が増える
・家事の時短サービスや家電が必要になる
・副業時間が減る
といった変化があります。
つまり、復職後の家計は「収入が戻る」だけでなく、支出と時間の使い方も変わる前提で見る必要があります。
副業収益の戦略|ブログとYouTubeは“止めない仕組み”を作る
我が家では、ブログやYouTubeなどの副業にも取り組んでいます。
出産後は、これまでのようにまとまった作業時間を取るのは難しくなるかもしれません。
だからこそ、副業は「頑張る」よりも「止めない仕組み」を作ることが大事だと思っています。
具体的には、次のような形を考えています。
・記事ネタを事前にストックする
・テンプレートを作って執筆時間を短縮する
・YouTubeは予約投稿を活用する
・BGM動画は作業工程を固定化する
・AIを使って下書きや構成作成を効率化する
副業収益は、すぐに家計の柱になるとは限りません。
でも、長期的には家計の選択肢を増やす力になります。
特に育児中は、会社の給料だけに依存しすぎないことも大切だと感じています。
育児中の副業は“収益最大化”より“継続可能性”が大事
出産後すぐに副業収益を大きく伸ばそうとすると、かなり無理が出ると思います。
睡眠不足の中で、育児も家事も仕事も副業も全部やろうとすると、続きません。
だから、育児中の副業は、
・毎日やる
・大量に作る
・短期間で稼ぐ
よりも、
・週1本でも続ける
・作業をテンプレ化する
・休んでも再開しやすくする
・資産になるコンテンツを残す
ことを重視したいです。
副業は、短距離走ではなく長距離走です。
資産形成の入金戦略|給料・副業・ボーナスを分けて考える
出産後の資産形成では、入金力が一時的に下がる可能性があります。
そこで我が家では、投資に回すお金を一括で考えるのではなく、収入源ごとに分けて考えることにしました。
【給与収入】
生活費・住宅費・固定費・最低限の投資

【ボーナス】
特別費・生活防衛資金の補充・追加投資

【副業収益】
副業への追加投資(ブログ運営費・YouTube運営費・AIサブスク)・将来への追加投資

【児童手当】
教育費の土台として貯蓄、または、つみたて投資
このように分けると、「今月はいくら投資できるか」だけでなく、「どの収入を何に使うか」が明確になります。
特に副業収益は、最初から生活費に組み込まない方がいいと考えています。
副業収益は波があるので、毎月必ず入る前提で家計を組むと危険だからです。
副業収益は“生活費の穴埋め”にすると苦しくなる
副業収益を生活費に回すことができればかなり楽になると思います。
ただ、副業収益を生活費の前提にしてしまうと、収益が落ちた月に一気に不安になります。
さらに、「稼がなきゃ」というプレッシャーが強くなり、副業そのものがしんどくなる可能性があります。
だから我が家では、副業収益はまず、
・運営費
・スキルアップ
・追加投資
・将来の余白
として考えたいです。
生活費はできるだけ給与収入と手当の範囲で組み、副業収益は家計を強くするプラスアルファとして扱う方が、精神的にも続けやすいと思っています。
教育費の戦略|最初から完璧に貯めようとしない
子どもが生まれると、教育費のことも考えます。
大学費用まで考えると、かなり大きな金額に感じます。
ただ、我が家では最初から完璧に教育費を準備しようとは考えていません。
まずは、
・児童手当を分ける
・毎月少額でも教育費用として積み立てる
・生活防衛資金を優先する
・家計が安定してから増額する
という順番で考えています。
教育費は大事ですが、出産直後から無理に大きな金額を積み立てると、家計が苦しくなる可能性があります。
まずは家族の生活を安定させることが優先です。
教育費より先に“親の家計が崩れないこと”が大事
子どものためにお金を貯めたい気持ちはあります。
でも、教育費を優先しすぎて、親の生活防衛資金や老後資金が不足してしまうと、将来的に家族全体の負担になる可能性があります。
教育費は大切。
でも、それ以上に大切なのは、親の家計が崩れないことです。
子どものためのお金、夫婦の老後資金、今の生活を楽しむお金。
この3つのバランスを取りながら考えていきたいです。
支出削減の戦略|固定費を下げて、育児の余白を作る
出産後の家計では、節約も大事です。
ただし、細かい食費や日用品を削りすぎると、産後の生活が苦しくなる可能性があります。
そこで我が家では、まず固定費を優先して見直します。
・通信費
・保険料
・サブスク
・電気、ガス
・住宅関連費
固定費は、一度見直すと効果が続きます。
毎月5,000円でも固定費が下がれば、年間6万円の余裕になります。
その分を子ども関連費や生活防衛資金に回すことができます。
産後は“頑張る節約”より“自動で効く節約”が向いている
産後は、睡眠不足や育児で毎日が忙しくなります。
そんな中で、毎日スーパーを何軒も回ったり、細かく節約を続けたりするのは大変です。
だから、産後の節約は、努力で削るより仕組みで削る方が続きやすいです。
・スマホ代を下げる
・不要な保険を見直す
・使っていないサブスクを解約する
・ポイント還元の高い支払い方法にまとめる
このように、一度設定すれば効果が続く節約を優先したいです。
また、育児用品を最初から張り切って買わないということも大切だと思います。
「必要になったら買えばいい。」
このくらいの気持ちで楽しみながら出費ができればいいと思っています。
お金をかけるところ|時短・健康・夫婦の余白には使う
資産形成中だからといって、何でも節約すればいいわけではありません。
出産後は、お金をかけた方がいい場面もあると思っています。
我が家では、次のようなものには必要に応じてお金を使う方針です。
・乾燥機付き洗濯機
・食洗機
・ロボット掃除機
・ネットスーパー
・宅配サービス
・産後ケア
・便利な育児グッズ
・健康維持
・夫婦の休息時間
これらは一見すると支出ですが、時間や体力を守るための投資でもあります。
特に産後は、家事をどれだけ減らせるかが、夫婦の余裕に直結すると思います。
時短家電は“贅沢品”ではなく“育児中のインフラ”
時短家電は高いので、買うのに迷います。
でも、産後の生活では、家事を減らすことがかなり重要になります。
毎日の洗濯、食器洗い、掃除を少しでも自動化できれば、その分、睡眠や育児、夫婦の会話に時間を使えます。
資産形成では「入金力」も大事ですが、その入金力を支えるのは健康と生活の安定です。
家族の体力を守る支出は、長い目で見れば投資に近いと考えています。
我が家のライフプランシート公開|見るべきポイント
ここで、実際に作った「はるゆう家ライフプランシート」を公開します。
具体的な数字を入れてシミュレーションしてみているのですが、状況に応じて変更していく予定です。
※元々夫婦で作成していた家計簿をもとにアレンジを加えたものになります。↓
見てもらいたいポイントは、細かい金額そのものよりも、次の部分です。
・産休、育休中に収入がどう変わるか
・給付金が入るまで現金が足りるか
・子ども関連費を毎月いくらで見積もるか
・生活防衛資金をどこまで守るか
・復職後の収入をどう見積もるか
ライフプランシートは、一度作って終わりではありません。
出産後、保育園、復職、時短勤務、副業収益の変化などに合わせて、何度も見直していくものです。
ライフプランシートは“当てる表”ではなく“ズレに気づく表”
実際の家計は、シート通りには進まないと思います。
むしろ、ズレるのが普通です。
でも、最初にシートを作っておけば、
「思ったより子ども関連費が高い」
「育休給付金の入金が遅い」
「副業時間が取れない」
「投資額を下げた方が安心」
という変化に気づきやすくなります。
ライフプランシートの価値は、未来をぴったり当てることではなく、現実とのズレを早めに見つけられることです。
夫婦で話し合ったこと
ライフプランシートを作る中で、我が家が話し合ったことはたくさんあります。
・育休中の家計をどうするか
・投資額を一時的に下げるか
・副業をどこまで続けるか
・児童手当をどう管理するか
・出産後の家事育児分担
・保育園に入れなかった場合の対応
・復職後の働き方
・家族旅行や思い出費をどう考えるか
・サイドFIRE目標をどう調整するか
数字だけを見ると、投資額や貯金額に目が行きがちです。
でも、実際に大事なのは「夫婦で同じ方向を向けるか」だと思います。
どちらか一方だけが家計を管理していると、出産後に負担が偏りやすくなります。
だからこそ、ライフプランシートは夫婦で一緒に見ることが大事です。
家計管理は“担当者”ではなく“共有者”を増やす
家計管理は、どちらか一方が得意だと、その人に任せきりになりがちです。
でも、出産後は生活が大きく変わります。
育児、家事、仕事、睡眠不足が重なる中で、家計管理まで一人に偏ると負担が大きくなります。
だから我が家では、家計の細かい入力担当がどちらか一方でも、方針は夫婦で共有することが大事だと思っています。
完璧に同じ作業をする必要はありません。
でも、今の家計状況、生活防衛資金、投資額、今後の方針は、夫婦で見えるようにしておきたいです。
まとめ|出産後の資産形成は「攻めすぎないこと」が大事
今回、我が家のライフプランシートをもとに、出産後の資産形成戦略を整理してみました。
出産後も資産形成は続けたい。
でも、今までと同じペースにこだわりすぎると、家計にも気持ちにも無理が出るかもしれません。
だから我が家では、出産後の資産形成は「攻めすぎないこと」を大事にしたいです。
今回のポイントをまとめると、こんな感じです。
・ライフプランシートは不安を見える化するために作る
・育休中は毎月の赤字より現金残高を見る
・子ども関連費は固定費として考える
・児童手当は使い道を決めて管理する
・保育園、復職、時短勤務は複数パターンで考える
・副業収益は生活費の前提にしすぎない
・投資額の減額は失敗ではなく戦略
・教育費より先に親の家計を崩さないことも大事
・節約は固定費から、時短や健康にはお金を使う
・夫婦で同じシートを見て話し合う
資産形成は、ただお金を増やすためだけのものではありません。
家族の選択肢を増やすため。
将来の不安を減らすため。
子どもとの時間を大切にするため。
夫婦で納得できる暮らしを作るため。
そのために、我が家はこれからも無理なく、でも前向きに資産形成を続けていきたいと思います。
これから出産を迎える方、育休中の家計に不安がある方、子育てしながら資産形成を続けたい方の参考になればうれしいです。
